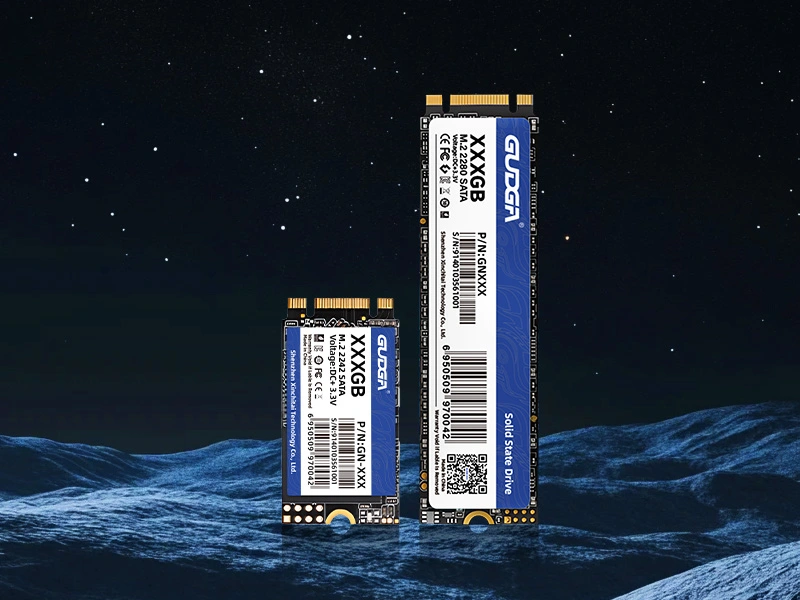
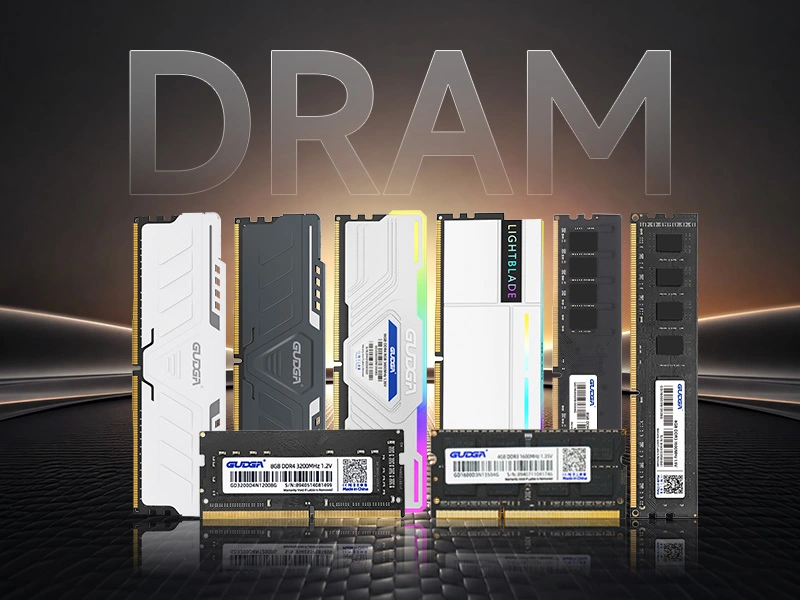
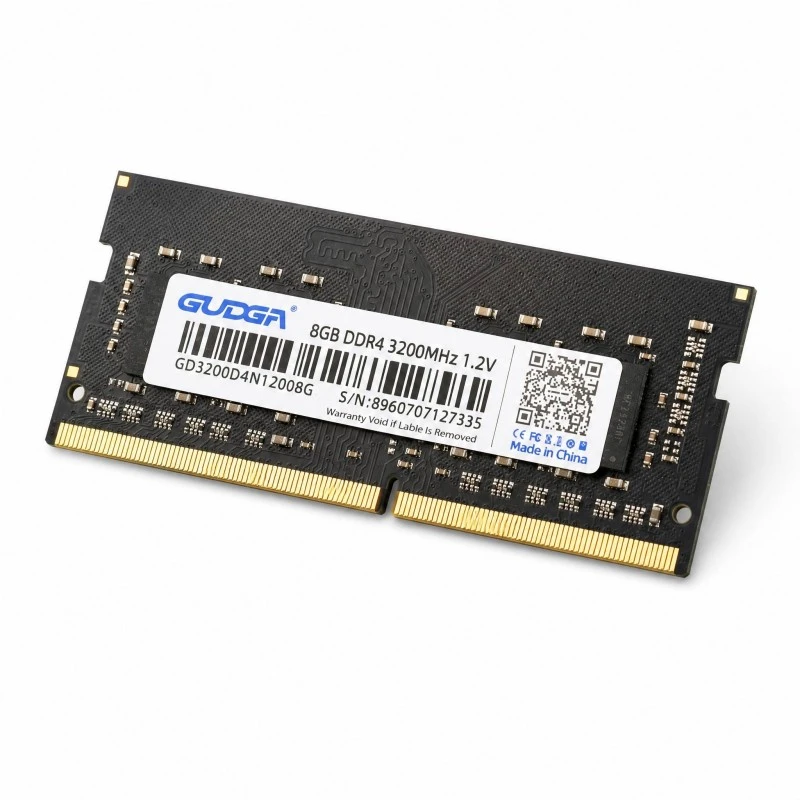
ภายในสิ้นไตรมาสที่สามของปี 2026 ตลาด SSD และโมดูลหน่วยความจำทั่วโลกได้เคลื่อนตัวผ่านการเติบโตอย่างรวดเร็วในไตรมาสที่สอง โดยเข้าสู่ภูมิทัศน์ใหม่โดยมีการเพิ่มขึ้นของราคาในระดับปานกลางและความแตกต่างทางโครงสร้าง ข้อมูลอุตสาหกรรมล่าสุดบ่งชี้ว่าแม้ว่าราคาโมดูล DRAM ยังคงเพิ่มขึ้นอย่างต่อเนื่อง แต่ตลาด SSD ก็มีภาพรวมที่หลากหลาย: ผลิตภัณฑ์ระดับเริ่มต้นจะเห็นราคาลดลงเล็กน้อยเพื่อเพิ่มปริมาณ ในขณะที่รุ่นเรือธงระดับไฮเอนด์ยังคงราคาที่คงที่ อุตสาหกรรมการจัดเก็บข้อมูลได้เข้าสู่ขั้นตอนของการปรับโครงสร้างอย่างเป็นทางการซึ่งได้รับแรงหนุนจากอิทธิพลซึ่งกันและกันระหว่างอุปสงค์และอุปทาน
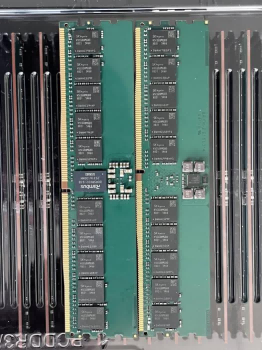
ในตลาดหน่วยความจำ แนวโน้มราคาที่สูงขึ้นยังคงมีอยู่ แม้ว่าอัตราการเพิ่มขึ้นจะชะลอตัวลงอย่างมากก็ตาม ตามข้อมูลการติดตามล่าสุดจากสถาบันต่างๆ เช่น TrendForce และ Sigmaintell ราคาตามสัญญา DRAM ทั่วโลกเพิ่มขึ้น 13%–18% เมื่อเทียบเป็นรายไตรมาสในไตรมาสที่ 3 ปี 2026 ซึ่งเป็นการลดลงอย่างเห็นได้ชัดเมื่อเทียบกับการเพิ่มขึ้น 58%–63% ที่เห็นในไตรมาสที่สอง ภายในต้นเดือนกันยายน ราคาสปอตสำหรับหน่วยความจำ DDR5 กระแสหลักได้เพิ่มขึ้นเกือบ 50% เมื่อเทียบเป็นรายปี โดยราคาสำหรับรุ่นยอดนิยมอย่าง DDR5 5600 ขนาด 16GB ยังคงเพิ่มขึ้นอย่างต่อเนื่อง ในขณะเดียวกัน หน่วยความจำ DDR4—ก่อนหน้านี้มีอุปทานเพียงพอ—ประสบปัญหาการขาดแคลนเชิงโครงสร้าง ส่งผลให้ราคาเพิ่มขึ้นพร้อมกัน
ปัจจัยขับเคลื่อนหลักที่อยู่เบื้องหลังการขึ้นราคาหน่วยความจำรอบนี้คือการปรับโครงสร้างกำลังการผลิตและความต้องการพลังประมวลผล AI ที่เพิ่มขึ้นอย่างรวดเร็ว ผู้ผลิตรายใหญ่ เช่น Samsung, Micron และ SK Hynix ยังคงลดกำลังการผลิตสำหรับ DRAM ระดับผู้บริโภคมาตรฐาน โดยเปลี่ยนการผลิตหลักไปสู่ผลิตภัณฑ์ที่มีมูลค่าเพิ่มสูง เช่น HBM (หน่วยความจำแบนด์วิธสูง) และหน่วยความจำเฉพาะเซิร์ฟเวอร์ ส่งผลให้มีหน่วยความจำระดับผู้บริโภคจำกัดอย่างต่อเนื่อง ในขณะเดียวกัน การใช้งานเซิร์ฟเวอร์ AI จำนวนมากและอุปกรณ์ผู้ใช้ปลายทางประสิทธิภาพสูงได้เพิ่มการใช้ชิปจัดเก็บข้อมูลระดับไฮเอนด์อย่างมาก รูปแบบอุตสาหกรรมของ "การขาดแคลนพลังงานการประมวลผลในระยะสั้นกับการขาดแคลนการจัดเก็บข้อมูลในระยะยาว" ได้กลายเป็นที่ยึดที่มั่น และฉันทามติภายในภาคส่วนนี้ก็คือ วิกฤติการจัดหาหน่วยความจำอาจยังคงมีอยู่ในปี 2570
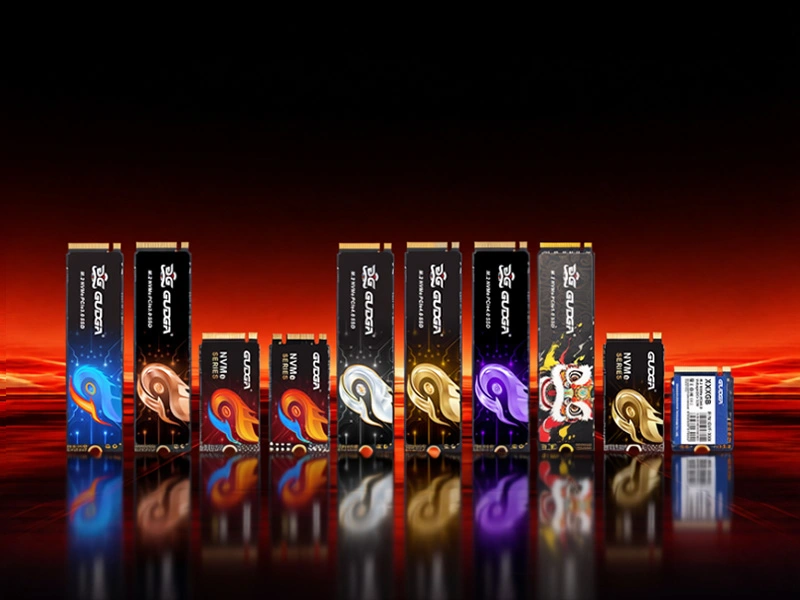
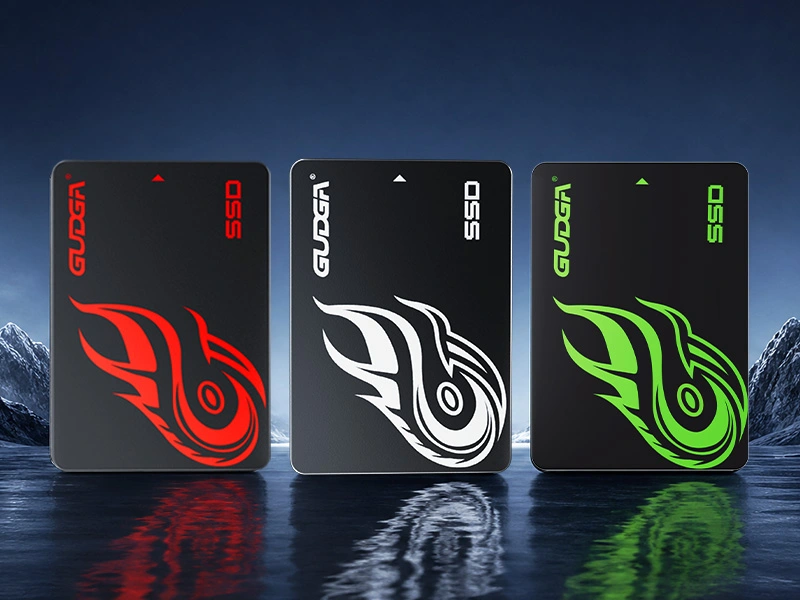
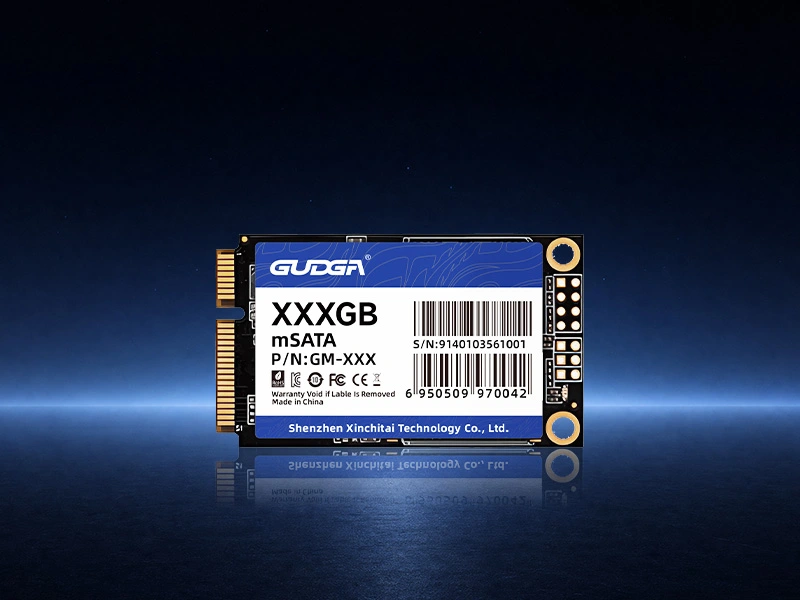
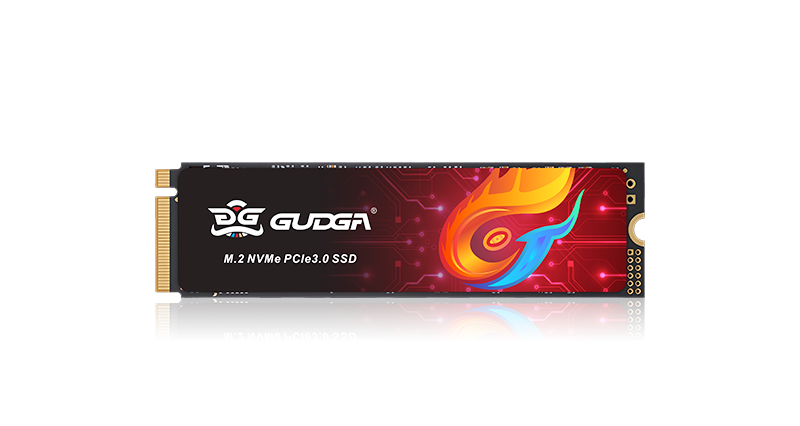
ตรงกันข้ามกับการเพิ่มขึ้นของราคาในตลาดหน่วยความจำในตลาดหน่วยความจำ ตลาด SSD แสดงให้เห็นความแตกต่างอย่างมีนัยสำคัญ ตั้งแต่เดือนกันยายน ราคาสำหรับ SSD ระดับเริ่มต้นขนาด 256GB และ 512GB และ PCIe 3.0 ได้ลดลงเล็กน้อย เนื่องจากผู้ผลิตขนาดเล็กและขนาดกลางลดราคาลงเพื่อกระตุ้นการจัดส่งและลดแรงกดดันด้านสินค้าคงคลัง อย่างไรก็ตาม ราคาสำหรับ SSD ระดับเรือธง PCIe 4.0 และ PCIe 5.0 ระดับไฮเอนด์ยังคงมีเสถียรภาพ รุ่นไฮเอนด์หลักขนาด 1TB เช่น Samsung 990 Pro และ Kimtigo TP5000 มีความเสถียรโดยไม่มีความผันผวนอย่างมีนัยสำคัญ การวิเคราะห์ทางอุตสาหกรรมบ่งชี้ว่าความแตกต่างในราคา SSD เกิดจากการไม่ตรงกันระหว่างอุปสงค์และอุปทาน ค่าใช้จ่ายที่สูงสำหรับชิปแฟลชอัพสตรีม NAND ได้สร้างราคาขั้นต่ำสำหรับ SSD ระดับไฮเอนด์ ในขณะที่ความต้องการที่อ่อนแอในภาคส่วนอิเล็กทรอนิกส์สำหรับผู้บริโภค ซึ่งโดดเด่นด้วยความสนใจของผู้บริโภคที่ต่ำในการเปลี่ยนหรืออัปเกรดอุปกรณ์ และความต้องการที่ซบเซาจากกลุ่มควบคุมทางอุตสาหกรรมและภาคส่วน OEM เชิงพาณิชย์ ได้สร้างไดนามิกที่แตกต่างออกไป เพื่อแย่งส่วนแบ่งการตลาด ผู้ผลิตขนาดเล็กและขนาดกลางจึงใช้วิธีลดราคาผลิตภัณฑ์ระดับเริ่มต้นลงเพื่อเพิ่มการจัดส่ง ส่งผลให้เกิดรูปแบบตลาดที่ราคาระดับไฮเอนด์ยังคงมีเสถียรภาพในขณะที่ราคาต่ำสุดลดลง
การเคลื่อนไหวเชิงกลยุทธ์ทั่วทั้งอุตสาหกรรมกำลังเร่งตัวขึ้น และสร้างแรงผลักดันสำหรับการเติบโตในระยะยาว ห่วงโซ่อุปทานการจัดเก็บข้อมูลในประเทศยังคงประสบความสำเร็จอย่างต่อเนื่อง ChangXin Memory Technologies (CXMT) ได้เริ่มการประมูลอุปกรณ์สำหรับโรงงานแห่งใหม่ในเซี่ยงไฮ้ เมื่อเสร็จสิ้นแล้ว โรงงานแห่งนี้คาดว่าจะมีกำลังการผลิตเวเฟอร์ 600,000 ชิ้นต่อเดือน ซึ่งจะช่วยส่งเสริมอัตราการพึ่งพาตนเองของการผลิต DRAM ในประเทศได้อย่างมีประสิทธิภาพ และช่วยลดแรงกดดันด้านอุปทานในตลาดท้องถิ่น ในขณะเดียวกัน ผู้ผลิตโมดูลหลายรายกำลังอัปเกรดพอร์ตโฟลิโอผลิตภัณฑ์ของตนโดยปรับขนาดกลับการผลิตระดับล่างแบบเดิม และมุ่งเน้นไปที่หน่วยความจำความเร็วสูงและ SSD ความจุสูงที่ออกแบบมาสำหรับอุปกรณ์ที่ใช้ AI และพีซีประสิทธิภาพสูง การเปลี่ยนแปลงนี้ค่อยๆ บรรเทาความไม่สมดุลของโครงสร้างที่มีลักษณะเฉพาะด้วยการแข่งขันที่ดุเดือดในระดับล่างและการขาดแคลนผลิตภัณฑ์ระดับไฮเอนด์
สำหรับแนวโน้มในอนาคต นักวิเคราะห์ตลาดโดยทั่วไปคาดการณ์ว่าไตรมาสที่สี่ของปี 2569 จะเป็นจุดสูงสุดของราคาพื้นที่จัดเก็บ ขับเคลื่อนโดยการจัดสรรความจุและความต้องการที่จำเป็น ราคาหน่วยความจำมีแนวโน้มที่จะผันผวนในระดับสูง โดยลดลงอย่างมากซึ่งถือว่าไม่น่าจะเป็นไปได้สูง ตลาด SSD จะยังคงมองเห็นแนวโน้มที่แตกต่างกัน: ราคาสำหรับผลิตภัณฑ์ระดับล่างอาจมีการปรับเปลี่ยนเล็กน้อย ในขณะที่ SSD ความเร็วสูงระดับไฮเอนด์จะรักษาความยืดหยุ่นของราคาควบคู่ไปกับการอัพเกรดฮาร์ดแวร์ ในขณะที่กำลังการผลิตในประเทศเพิ่มขึ้นและพลวัตของอุปสงค์และอุปทานมีเสถียรภาพ อุตสาหกรรมการจัดเก็บข้อมูลอาจก้าวไปไกลกว่าช่วงการปรับขึ้นราคาฝ่ายเดียว และเข้าสู่ขั้นตอนใหม่ของการพัฒนาที่มั่นคงภายในปี 2570
ราคาขายส่ง RAM และ SSD บรรจบกับราคาขายปลีกในท้องถิ่น ปรับรูปแบบอัตรากำไรช่องทางการจัดเก็บข้อมูลใหม่
ราคา SSD และ DDR ทั่วโลกพุ่งสูงขึ้นในไตรมาสที่ 3 ปี 2026 ท่ามกลางอุปทานตึงตัวที่ขับเคลื่อนด้วย AI GUDGA รักษาอุปทานที่มั่นคงสำหรับพันธมิตร B2B ทั่วโลก
E-mail
GUDGA